Cómo responder ante errores que pueden derivar en procesos judiciales
Ejercer en el sector salud implica tomar decisiones todos los días, muchas de ellas bajo presión y con consecuencias que pueden ir más allá del ámbito clínico. Una inconformidad, una acusación o un procedimiento legal pueden convertir rápidamente un escenario médico en un desafío jurídico, haciendo de la protección profesional un componente cada vez más relevante para médicos, especialistas, hospitales y otros actores del sector.
Ante este panorama, los seguros de responsabilidad civil adquieren un papel estratégico: no sólo ayudan a responder frente a posibles reclamaciones, sino que también brindan respaldo legal ante situaciones capaces de comprometer el patrimonio y la trayectoria de los profesionales de la salud.
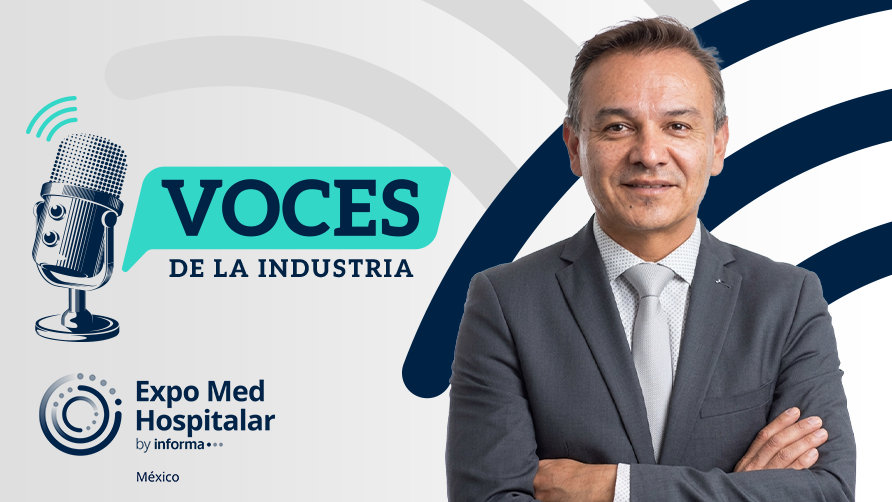
Para conocer a fondo cómo funciona esta protección, cuáles son sus alcances y por qué resulta importante considerarla dentro del ejercicio profesional, en esta edición de Voces de la Industria conversamos con el Lic. Marco Antonio Armas, abogado penalista y agente de seguros con más de 35 años de experiencia. Cuenta con cédula tipo W5, autorización que le permite operar en ramos como responsabilidad civil, vida y daños.
Con cerca de 19 años de experiencia especializada en responsabilidad civil para médicos, profesionales de la salud y hospitales, Antonio Armas comparte las principales situaciones que pueden derivar en un conflicto legal, los riesgos que enfrenta actualmente el sector y los elementos que deben considerarse para contar con una protección adecuada.
V.I.: ¿Qué lo llevó a enfocarse en el ramo de la responsabilidad civil para el personal de salud?
M.A.A.: Casi en mis inicios dentro del sector asegurador, donde emitía seguros y fianzas, me llaman de una agencia del Ministerio Público en donde un odontólogo estaba detenido porque le puso una anestesia local a un niño y este fallece. Imagínate la impresión del odontólogo y de los padres de familia.
Me hablan para emitirle una fianza judicial penal y garantizar que pudiera seguir todo su proceso legal en libertad y demostrar que no hubo negligencia, pero sí afrontar el pago de la reparación del daño por ser un homicidio imprudencial, el cual es obligatorio resarcir a los familiares del niño.
Al llegar me quieren linchar porque me dicen que cómo voy a sacar a un homicida. Hago la fianza y libero al odontólogo, pero tengo que meter mi coche por la parte de atrás y cuando ven que voy saliendo con él empiezan a apedrearme el coche.
Fue una situación muy difícil. Decía: "¿Cómo es posible que ejerciendo su profesión se den situaciones tan fuera de control?". Desde ese momento yo decía: "¿Cómo no existe un seguro que defienda a los médicos o profesionales de la salud?". La realidad es que no existía.
Apenas hace 26 años se formaliza una compañía de seguros que se llama GMX y se abre al ramo de daños y responsabilidad civil, pero de 19 años para acá surge el producto especializado ya con otras 2 compañías de seguros más, que son Seguros GNP, y seguros CHUBB.
V.I.: ¿Cómo describe el panorama actual del personal de salud en México respecto a las reclamaciones o demandas en su contra? ¿Ha cambiado en los últimos años?
M.A.A.: La realidad es que México, todavía hasta la fecha, se piensa que es un país donde casi no se reclama. Uno puede tener la mala experiencia y la gran mayoría de la gente hoy no reclama.
En la actualidad —y hablo de quizá de 5 años a la fecha— ya se empieza a conformar un sistema de defensa en favor de cualquier persona a la que se le haya cometido un daño por parte de algún médico o profesional de la salud.
Entramos, fundamentalmente, al Código de Procedimientos Penales, al Código Civil y a la jurisprudencia, en donde se dice muy claramente que cualquier persona que causa un daño tiene la obligación de reparar.
En el caso de los médicos, a veces, al atender a un paciente, se puede caer en la situación de que ocasionó el daño. Y entonces, hoy, los familiares ya inician una demanda en contra de los profesionales de la salud o de las mismas instituciones públicas o privadas.
Se empieza a volver una cacería de brujas. Hoy ya se inician muchísimas más demandas que hace 5 años.
Dentro de esta situación, desafortunadamente, sí hay errores, negligencias o impericias por parte del personal del área de la salud, como pueden ser camilleros, enfermeras, personal administrativo o el mismo médico.
De 5 años a la fecha, las reclamaciones empiezan a ser más constantes. La gente empieza a enterarse que la reparación del daño es un derecho que aparece dentro del Código Civil y Penal, y empiezan a haber reclamaciones importantes.
V.I.: ¿Cuáles considera que son las especialidades médicas con más riesgo de enfrentar demandas o denuncias?
M.A.A.: Dentro del sector asegurador se tienen divididas aproximadamente 190 especialidades. De estas, hay aproximadamente seis o siete que son las más demandadas.
Una es cirugía estética o cirujanos plásticos. No es que el cirujano plástico sea necesariamente el más demandado, sino que hay muchos médicos generales que empiezan a hacer procedimientos estéticos sin tener una cédula de especialidad y caen en esta categoría.
Otros de los más demandados son los anestesiólogos. Toda cirugía lleva un anestesiólogo y hoy ha habido más recurrencia en errores cometidos por ellos.
A veces, la cirugía fue menor y, a media operación, se despierta el paciente, desencadenando situaciones donde se responsabiliza al cirujano cuando el error fue del anestesiólogo.
También están los traumatólogos, ginecólogos, pediatras y enfermeras.
Muchas veces se dice: "el médico le dejó las pinzas o una gasa". No, hay enfermeras especializadas que deben contar ese material. Si la enfermera contó 99 en lugar de 100 y no se dio cuenta, la gasa se quedó adentro y se demanda al médico, cuando la responsable de contar fue la enfermera.
V.I.: ¿Cuál es la importancia de que los profesionales de la salud cuenten con una correcta gestión de riesgos dentro de su labor diaria?
M.A.A.: Muchos médicos dicen: "Yo estudié para salvar vidas, no para matar". Dentro de su proceso, son expertos en medicina y, como yo les digo: "Tú eres doctor, ¿para qué te vas a encargar de la ley? Eso déjaselo a los expertos de tu defensa".
Es muy importante ser conscientes de la verdad. Hay peritos médicos especializados que van a determinar si hubo responsabilidad.
Cuando un proceso se lleva únicamente a través de un despacho de abogados particular, se puede alargar 5 o 6 años. ¿Qué es lo peligroso? Que, si al principio la reparación del daño por un homicidio imprudencial podía ser de 900 mil pesos, al alargarse el juicio 5 o 6 años, la cifra se puede incrementar a 10, 15 o 20 millones de pesos.
Y el despacho de abogados no va a pagar la reparación del daño; le dirá al doctor: "Te defendí, pero saliste responsable, ahora paga tú".
Las compañías de seguros tratan de evitar ese alargamiento. Si se determina que el médico fue responsable y tiene contratado un seguro de 5 millones, la aseguradora busca una negociación extrajudicial, hace el pago por la reparación del daño y se acabó.
Algo que pudiera pasarse 6 años en un proceso legal se termina en 3 o 4 meses.
V.I.: Para el personal médico que busca protección legal y desconoce estas herramientas, ¿qué recomienda buscar al contratar una cobertura?
M.A.A.: Existimos muy pocos especialistas en responsabilidad civil para médicos y hospitales. Agentes que lo vendan hay muchos, pero con la especialidad y el conocimiento necesario para dar una buena asesoría, muy pocos.
Es importante buscar un especialista en seguros de responsabilidad civil médica. Un médico debe considerar qué tipo de pacientes atiende y dónde está ubicado su consultorio.
Además, es clave entender las tres coberturas principales y un beneficio fundamental que debe tener la póliza: la asesoría y defensa jurídica con despachos de abogados especializados en medicina legal, seleccionados por las compañías de seguros; el pago de fianza para llevar el proceso en libertad, en caso de que el médico o profesional de la salud esté privado de su libertad; y una suma asegurada para el pago de la reparación del daño, sin que el médico desembolse de su patrimonio.
V.I.: Si una clínica u hospital quisiera contratar un seguro para todo su personal, ¿se puede realizar y cómo funciona?
M.A.A.: Sí.
En el caso de clínicas u hospitales son seguros cotizados de manera personalizada. A diferencia del seguro individual del médico, el seguro del hospital va a incluir cualquier error, negligencia o impericia que cometa su personal de nómina (empleados de intendencia, administrativos, laboratorio, camilleros, enfermeras o médicos).
El costo y diseño dependen de la estructura: número de camas, áreas de atención (hemodiálisis, terapia intensiva, urgencias) y principalmente el número de quirófanos. Es sumamente relevante porque hoy en día en el sector hospitalario privado hay demandas de 200, 250 y hasta 500 millones de pesos por el fallecimiento de un paciente.
Si pierdes una demanda de ese tamaño sin seguro, se acaba el hospital y el patrimonio de generaciones; por eso debe cotizarse con un especialista en el ramo.
Para el Lic. Marco Antonio Armas, proteger la práctica médica también significa proteger todo lo que se ha construido alrededor de ella.
Frente a una profesión en la que un error, una negligencia o una impericia involuntaria pueden derivar en una reclamación, una cobertura de 5 millones de pesos por un costo promedio cercano a 10 mil pesos al año puede representar una diferencia decisiva.
Ese respaldo no sólo contempla recursos para una eventual reparación del daño, sino también defensa jurídica, fianza y cobertura de antigüedad para enfrentar procesos relacionados con actos médicos anteriores.
La reflexión trasciende el costo de una póliza: lo que está en juego puede ser el patrimonio, la trayectoria profesional e incluso la libertad del médico.
En un entorno donde las reclamaciones son cada vez más frecuentes, contar con protección especializada deja de ser únicamente una previsión financiera y se convierte en una herramienta para ejercer con mayor respaldo, capacidad de respuesta y seguridad ante los riesgos inherentes a la profesión.


